
В июне 2023 года к нам в адвокатское бюро обратилась директор одной из организаций. Назовём её Мариной Владимировной.
При проверке финансовых операций она обнаружила, что главный бухгалтер периодически перечисляла деньги работодателя на собственные счета. Причём, по данным организации, эти суммы не являлись ни согласованной заработной платой, ни законно назначенными премиями.
Директор решила поговорить с работником. Однако разговор никак не складывался: у бухгалтера — назовём её Светланой Евгеньевной — постоянно возникали неотложные обстоятельства.
В итоге вместо объяснений работодатель получил направленное почтой заявление об увольнении.
Бухгалтер уволилась. Вопросы к платежам остались.
Премию назначили. Руководителя не спросили
Светлана Евгеньевна занималась не только бухгалтерским учётом. На ней находились и кадровые вопросы. Кроме того, она имела доступ к расчётному счёту организации и системе дистанционного банковского обслуживания.
То есть человек, который должен был обеспечивать правильность финансового документооборота, располагал и технической возможностью самостоятельно проводить платежи.
При сопоставлении банковских операций с документами выяснилось: деньги на счёт работника уходили, а оснований для таких перечислений организация не находила.
Марина Владимировна предлагала разобраться и вернуть необоснованно полученные суммы. Договориться не удалось, после чего было подано заявление в полицию.
К моменту обращения к нам прошло уже несколько месяцев. По словам директора, ничего существенного не происходило.
Для представителей потерпевших это, к сожалению, вполне узнаваемое начало истории: деньги перечислены, банковские документы имеются, получатель известен, а уголовного дела всё нет.
Мы заключили соглашение с Обществом и приступили к работе.
Деньги получила, но считала, что положено
Изучив документы, мы с коллегами пришли к выводу, что основания добиваться возбуждения уголовного дела имеются, а перспектива такого решения вполне реальна.
У проверяющих, однако, было другое мнение: умысла на хищение они не усматривали.
Объяснения самой Светланы Евгеньевны в ходе проверки менялись. Выплаты связывались то с премированием, то с дополнительной работой. Появлялась и версия о заимствовании денег.
В одном из постановлений об отказе в возбуждении дела была изложена особенно любопытная комбинация обстоятельств. Бухгалтер подтверждала перечисление денег на свой счёт и расходование их на собственные нужды, но при этом считала выплаты законными, поскольку, по её словам, выполняла дополнительную работу.
А в назначении отдельных платежей указывалась вовсе не дополнительная работа, а «выплата дивидендов учредителю».
Получалось, что основание платежа живёт одной жизнью, объяснение получателя — другой, а деньги в обоих случаях оказываются на одном и том же личном счёте.
Мы обращали внимание на отсутствие приказов, распоряжений и иных документов, подтверждавших спорные выплаты. Само по себе утверждение «мне эти деньги полагались» не объясняло ни способ их перечисления, ни выбранное назначение платежей.
Именно эти противоречия мы последовательно излагали в жалобах.
Умысел не обнаружен
Тем не менее уголовное дело возбуждать не торопились.
Выносилось постановление об отказе. Оно отменялось. Материал направлялся для дополнительной проверки. Затем приходилось выяснять, что именно после этого сделано и принято ли вообще новое решение.
Нам пришлось обжаловать не только отказные постановления, но и бездействие: отсутствие результата дополнительной проверки, непринятие решения, несообщение заявителю о судьбе материала.
Разумеется, отсутствие приказа о премировании само по себе ещё не доказывает совершение преступления. Но и объяснить всю совокупность обстоятельств одной фразой об отсутствии умысла, на наш взгляд, было невозможно.
Доступ к деньгам имелся. Перечисления подтверждались. Получателем являлся сам бухгалтер. Работодатель спорные выплаты не согласовывал. Версии об основаниях получения денег требовали проверки.
Казалось бы, есть над чем работать.
Однако наша основная работа некоторое время заключалась в том, чтобы добиться этой работы.
Жалоба за жалобой
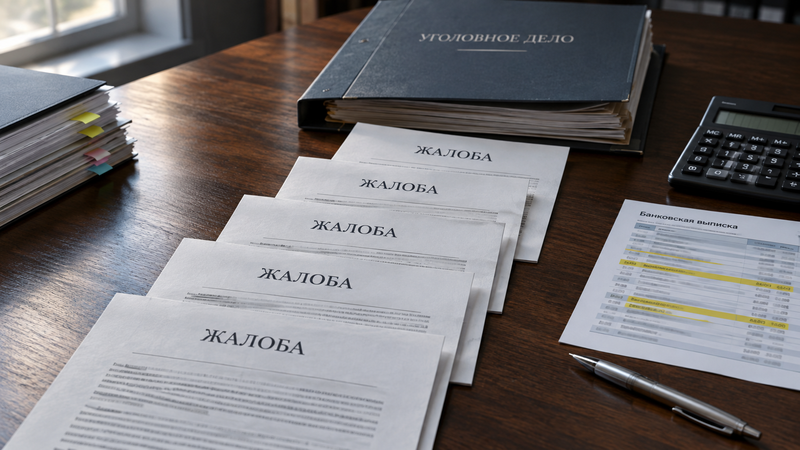
Согласно составленному нами перечню обращений, потребовалось шесть жалоб: пять — в порядке ст. 125 УПК РФ, ещё одна — в порядке статей 123–124 УПК РФ.
Это не были шесть экземпляров одного текста с новой датой.
Менялись обжалуемые решения и должностные лица, возникали новые основания для обращения. Приходилось отслеживать судьбу материала после отмены очередного постановления.
В судебных жалобах мы просили проверить законность решений и бездействия, истребовать материал проверки и обязать устранить допущенные нарушения.
Наконец уголовное дело возбудили по признакам преступления, предусмотренного частью 3 ст. 160 УК РФ.
С момента первоначального обращения организации в полицию прошло больше года.
Когда постановление оказалось у нас, можно было считать первую задачу выполненной.
Мы, правда, довольно быстро поняли, что слово «первую» здесь ключевое.
Теперь расследуем. Не спеша
После возбуждения дела хотелось рассчитывать на более последовательное движение.
Банковские операции известны, документы представлены, круг лиц понятен. Проверить полномочия бухгалтера, основания выплат, движение денег, размер ущерба — и принимать итоговое решение.
Но дело в суд по-прежнему не спешило.
Возникали новые вопросы к расчётам. Затем — к документам, которые организация уже предоставляла. Часть сведений приходилось подавать повторно.
Справки об ущербе представляли трижды.
Сама необходимость уточнять размер причинённого вреда нас не удивляла. В уголовном деле суммы должны быть проверены, а не приняты на веру со слов потерпевшего.
Удивляло другое: почему проверка уже переданных документов с завидной регулярностью требовала снова передать те же документы?
Постепенно складывалось впечатление, что недостаточно подтвердить движение денег. Нужно ещё обеспечить непрерывное движение подтверждающих его бумаг.
В итоге была назначена бухгалтерская экспертиза. Расчёты получили экспертную проверку, а история перечислений — более определённое доказательственное оформление.
Но и после возбуждения дела до его поступления в суд прошло ещё немало времени.
Что скрывалось за назначением платежа
В материалах обвинения схема выглядела уже не как неурегулированный разговор о доплате за работу.
Речь шла о перечислении вверенных бухгалтеру средств на собственный счёт, в том числе с использованием документов о премировании, не утверждённых руководителем, и обозначением выплат как дивидендов.
Для нас было важно показать не только конечный результат — поступление денег работнику, — но и весь путь: от полномочий и доступа к счёту до документального основания конкретной операции.
Иначе спор снова рисковал свестись к знакомому объяснению: «Я считала, что мне положено».
Светлана Евгеньевна вину не признавала.
Мы продолжали представлять интересы организации, участвовали в следственных действиях, знакомились с материалами и результатами экспертизы. Позднее заявили гражданский иск о возмещении ущерба.
Суд оказался быстрее
После продолжительной проверки и предварительного расследования судебное разбирательство воспринималось почти как ускорение времени.
Пять заседаний — и приговор.
Главный бухгалтер признана виновной по части 3 ст. 160 УК РФ. Назначено два года лишения свободы условно, с применением ст. 73 УК РФ, с испытательным сроком три года.
По гражданскому иску в пользу потерпевшей организации взыскано почти 286 тысяч рублей.
Разумеется, присуждение денег и их фактическое получение — не одно и то же. Но на этом этапе действия получили уголовно-правовую оценку, а имущественные требования Общества — судебную защиту.
Можно было хотя бы попытаться договориться
Марина Владимировна на протяжении этой истории была настроена прежде всего на возврат денег.
По моему впечатлению, это вполне разумный руководитель, которому не требовался обвинительный приговор ради самого приговора. Ей было важно восстановить имущественные интересы организации.
Предложения добровольно возместить ущерб звучали и во время проверки, и позднее. Светлана Евгеньевна ими не воспользовалась.
Возврат денег, конечно, сам по себе не означал бы автоматического освобождения от уголовной ответственности. Но возможность предпринять действия к возмещению вреда у неё была.
В результате спор о якобы причитавшихся выплатах закончился не согласованием премии, а обвинительным приговором.
Вместо заключения
В этом деле не было особенно сложной финансовой схемы. Не потребовалось искать цепочку подконтрольных организаций или восстанавливать движение денег через десятки счетов.
Основная трудность оказалась другой: добиться, чтобы известные операции, представленные документы и противоречивые объяснения получили своевременную и полноценную процессуальную проверку.
Сначала мы добивались возбуждения дела. Потом — его движения. Затем представляли интересы организации в суде.
Такая работа не всегда выглядит эффектно. В ней много повторных обращений, контроля сроков, запросов о судьбе документов и жалоб на то, чего вообще-то не должно было происходить.
Но именно из неё порой и складывается защита прав потерпевшего.
Кстати, на приговоре наша работа не закончилась. Отдельно мы обратились в суд в порядке статей 131–132 УПК РФ и добились взыскания понесённых Обществом расходов на юридическую помощь. Ведь организации пришлось оплачивать не только участие представителя в следственных действиях и судебных заседаниях, но и настойчивое обжалование отказов и бездействия. Деньги сначала пришлось защищать от собственного бухгалтера, а затем ещё и тратиться на то, чтобы заявление о хищении получило надлежащее процессуальное движение. Оставлять эти расходы исключительно на потерпевшей стороне мы не собирались.

 Рейтинг публикации:
«






Уважаемый Николай Федорович, интересно в позиции обвиняемой одно обстоятельство. Поскольку она заявляла то о премировании, то о дивидендах, предприятие, как налоговый агент, должно было удерживать и оплачивать подоходный налог, а если премия, то и другие платежи с ФЗП. Если они не были оплачены, то она, делая такое заявление, и предприятие получается подставляла под налоговые санкции.
Уважаемый Алексей Вячеславович, Вы подметили ещё одну любопытную сторону этой истории. Получается, объясняя перечисления якобы законными выплатами, бухгалтер заодно ставила вопрос о том, как сама же оформляла и учитывала эти операции.
Ваша мысль понятна — каждая новая версия требовала объяснить не только право на деньги, но и соответствующее документальное и налоговое оформление.
В нашем случае до этого оставался ещё более простой вопрос: где решение руководителя о премировании, а если это дивиденды — на каком основании они перечислены бухгалтеру? Сначала предстояло разобраться именно с правом на получение денег. А вот с объяснениями этого права, как видно из статьи, постоянства не было.
Кстати отмечу, что защите обвиняемой было над чем поработать: как минимум разобраться с этими противоречиями и выстроить последовательную позицию. Но со стороны у меня не сложилось впечатления, что защитник по назначению стремился в них углубляться. То ли не хотелось, то ли возобладало знакомое «а зачем?». Впрочем, о содержании их общения с подзащитной судить не берусь — говорю лишь о том, что было видно нам как представителям потерпевшей стороны.