
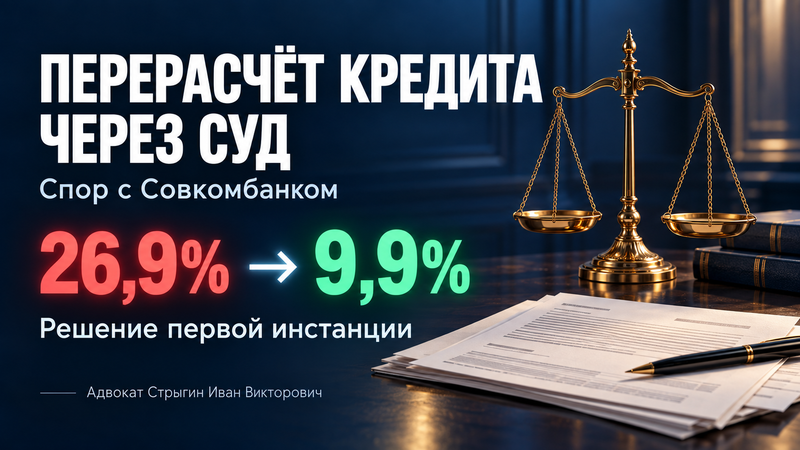
В потребительском кредите были предусмотрены две ставки: 9,9% и 26,9% годовых. Для сохранения меньшей ставки заемщик должен был за 25 дней потратить не менее 80% кредитных средств на покупки в партнерской сети банка. Невыполнение этого условия означало применение повышенной ставки с даты установления кредитного лимита.
Представляя интересы заемщика в споре с ПАО «Совкомбанк», я поставил перед судом вопрос о законности такого условия и необходимости пересчитать задолженность. Отдельной задачей стало преодоление возражения банка о пропуске срока исковой давности.
7 сентября 2026 года Коломенский городской суд Московской области удовлетворил исковые требования. Суд признал спорное условие недействительным и обязал банк применить ставку 9,9% годовых с начала кредитования, пересчитать задолженность и выдать новый график платежей. Рассказываю об обстоятельствах дела и мотивировке решения первой инстанции.
Условия потребительского кредита и причина спора
Какие покупки требовались для сохранения ставки
В марте 2023 года доверитель заключил с банком договор потребительского кредита. Лимит кредитования составлял 1 000 000 рублей, срок - 60 месяцев. Заемщику был предоставлен транш на всю сумму лимита. Пункт 4 индивидуальных условий связывал применение ставки 9,9% годовых с расходованием не менее 80% лимита на безналичные операции в партнерской сети банка, включая онлайн-покупки. На выполнение условия отводилось 25 дней с даты перечисления транша. Для данного кредита это означало необходимость направить на такие операции не менее 800 000 рублей за установленный короткий срок. Если условие не выполнялось либо выполнялось с нарушениями, ставка устанавливалась на уровне 26,9% годовых.
Повышенная ставка по условиям договора применялась с даты установления лимита. Следовательно, последствия невыполнения требования о покупках распространялись и на первоначальный период пользования кредитом. Разница между ставками составляла 17 процентных пунктов.
Как банк рассчитывал платежи
В информационном графике был указан ежемесячный платеж 34 466 рублей 04 копейки, а последний платеж — 34 465 рублей 15 копеек. Банк пояснял, что график содержит максимально возможные суммы с учетом невыполнения условия о покупках и пользования платными услугами при их подключении. Однако спор не ограничивался содержанием выданного при оформлении кредита документа. В ходе разбирательства банк письменно подтвердил, что действующая ставка по договору составляет 26,9% годовых и задолженность рассчитана именно по ней с учетом фактически внесенных платежей. Тем самым применение повышенной ставки к обязательствам доверителя было подтверждено самим ответчиком.
Как была построена правовая позиция заемщика
Почему условие о покупках было оспорено
В иске мы указали, что размер платы за кредит поставлен в зависимость от способа и направления расходования заемных денег. Получение кредита по меньшей ставке фактически связывалось с необходимостью совершить значительный объем покупок у партнеров банка. Для правовой оценки использовалась статья 9 Федерального закона от 21 декабря 2013 года № 353-ФЗ «О потребительском кредите (займе)». Она разграничивает постоянную и переменную процентные ставки. Для переменной ставки закон предусматривает зависимость от показателя, значения которого определяются обстоятельствами, не зависящими от кредитора, связанных с ним лиц и заемщика, и публикуются в общедоступных источниках.
В рассматриваемом договоре переход к повышенной ставке зависел от покупок заемщика. Суд оценил этот механизм и пришел к выводу, что спорное условие о повышении ставки ущемляет права потребителя.
Здесь существенна именно оценка конкретного основания повышения. Само по себе упоминание в договоре нескольких значений ставки еще не решает вопрос о законности условия: необходимо исследовать механизм их применения, содержание договора и действовавшее законодательство. В нашем деле суд признал недопустимой привязку повышения ставки к невыполнению требования о расходовании средств в партнерской сети.
Почему подпись под договором не устраняет нарушение
Правовой основой иска стала также статья 16 Закона РФ «О защите прав потребителей». Она устанавливает ничтожность недопустимых условий, ущемляющих права потребителя, и ограничивает возможность одностороннего изменения согласованных условий обязательства, включая цену, за пределами предусмотренных законом или иным нормативным правовым актом случаев.
Подписание индивидуальных условий подтверждает заключение договора, но само по себе не делает законным положение, противоречащее обязательным правилам защиты потребителя. Поэтому суд проверял содержание спорного пункта и его влияние на обязательства заемщика.
Мы просили сохранить кредитный договор в остальной части. Такая конструкция защиты соответствует статье 180 ГК РФ: недействительность отдельного условия позволяет сохранить остальные положения сделки, если она могла быть совершена без этого условия. Положения ст. 167 ГК РФ использовались для обоснования устранения последствий применения недействительной части договора.
Почему требовалось оспорить и график платежей
Для доверителя имело значение, как судебное решение отразится на фактическом размере обязательств перед банком. Признание недействительным условия о повышении ставки должно было сопровождаться пересмотром расчетов, выполненных на его основе. Поэтому иск включал взаимосвязанные требования: признать недействительным спорное условие индивидуальных условий, оспорить соответствующую часть информационного графика, применить последствия недействительности и обязать банк пересчитать задолженность по ставке 9,9% годовых с выдачей нового графика.
Суд установил, что оспариваемый график основывался на повышенной ставке 26,9%. После признания недействительным основания ее применения суд удовлетворил и связанные с графиком требования. Такое построение иска позволило связать юридическую оценку договорного пункта с конкретной обязанностью банка исправить расчеты по кредиту.
Исковая давность в споре о процентной ставке
Как суд определил начало срока
Банк заявил о пропуске исковой давности. Этот довод требовал самостоятельного обоснованного ответа: даже при наличии незаконного условия вопрос о сроке обращения за судебной защитой сохраняет значение. Суд применил специальный трехлетний срок, предусмотренный пунктом 1 ст. 181 ГК РФ. Для стороны сделки закон связывает начало его течения с началом исполнения ничтожной сделки.
Со стороны заемщика был представлен довод о необходимости учитывать начало исполнения именно оспариваемой части договора — внесение первого платежа, рассчитанного по повышенной ставке. Однако суд этот довод не принял и исчислил срок с 26 марта 2023 года, то есть с даты выдачи транша. По расчету суда срок истек 26 марта 2026 года, а иск был направлен через ГАС «Правосудие» 9 июня 2026 года.
Таким образом, положительный результат по делу был получен при восстановлении срока, признанного судом пропущенным. Этот процессуальный аспект нельзя упускать при оценке решения и его возможного использования в аналогичных спорах.
Какие доказательства позволили восстановить срок
В суд было представлено ходатайство о восстановлении исковой давности. Разрешая этот вопрос, суд руководствовался ст. 205 ГК РФ и пунктом 12 Постановления Пленума Верховного Суда РФ от 29 сентября 2015 года № 43. Эти положения предусматривают возможность защиты нарушенного права гражданина в исключительных случаях при уважительности причин пропуска и наличии необходимых доказательств.
Суд установил, что с 23 марта по 27 мая 2026 года доверитель находился в служебной командировке продолжительностью 66 календарных дней. Командировка началась за три дня до даты, которую суд определил как день истечения давности. В подтверждение были представлены приказ о направлении в командировку, справка о фактическом пребывании в ней, документы о выдаче денежных средств на расходы и подтверждение проживания в гостинице на соответствующий период.
Суд исследовал документы в совокупности и не нашел оснований сомневаться в их достоверности. Значение имело и поведение доверителя после возвращения: уже 28 мая 2026 года он оформил нотариальную доверенность на представителя, после чего были подготовлены материалы для обращения в суд.
Суд признал разумным время, затраченное на сбор документов и подготовку правовой позиции, учел оперативность дальнейших действий и восстановил срок исковой давности. В этом деле длительная командировка была признана уважительной причиной с учетом установленных обстоятельств. Из решения не следует, что любая командировка автоматически позволяет восстановить срок: ст. 205 ГК РФ предполагает исключительность такой меры и индивидуальную оценку причин пропуска.
Что решил суд первой инстанции
Решением Коломенского городского суда Московской области от 7 сентября 2026 года по делу № 2-2134/2026 исковые требования были удовлетворены. Мотивированное решение изготовлено 10 сентября 2026 года.
Суд:
- Признал недействительным условие о сохранении ставки 9,9% только при расходовании не менее 80% лимита в партнерской сети банка за 25 дней и о повышении ставки до 26,9% при невыполнении этого требования.
- Применил последствия недействительности указанной части договора.
- Признал недействительными условия информационного графика в оспоренной части размера ежемесячных платежей и применил последствия их недействительности.
- Обязал банк применять ставку 9,9% годовых с 26 марта 2023 года, произвести перерасчет задолженности и предоставить новый информационный график.
На выполнение этой обязанности суд установил срок - 10 рабочих дней после вступления решения в законную силу.
Результат касается перерасчета кредитных обязательств. Решением не определена конкретная сумма возврата заемщику и не зафиксировано фактическое исполнение перерасчета банком. Обязанность выполнить расчет возложена на ответчика. В настоящей публикации рассматривается результат разбирательства в первой инстанции.
Практическое значение дела для заемщиков
Это дело показывает, почему при споре о повышении процентной ставки необходимо изучать договор вместе с графиком платежей и документами о фактическом начислении процентов. В данном случае письменный ответ банка позволил подтвердить, что повышенная ставка действительно применялась при расчете задолженности.
При анализе похожей ситуации я считаю необходимым проверить:
- какое именно событие влечет повышение ставки и предусмотрено ли для него правовое основание;
- с какой даты применяется повышенная ставка и как она отражается в расчетах;
- какие условия договора и графика нужно оспорить для восстановления права заемщика;
- какие конкретные действия должен выполнить банк после удовлетворения иска;
- когда начал течь срок исковой давности и какими доказательствами подтверждаются обстоятельства, имеющие значение для его исчисления или восстановления.
Для меня практическая ценность этого решения заключается в связи между признанием недействительным договорного условия и восстановлением первоначальной ставки за весь спорный период. Судебная защита получила конкретное содержание: банк обязан пересчитать задолженность и сформировать новый график на установленных судом условиях.
Стрыгин Иван Викторович. Адвокат по гражданским и уголовным делам. Качественная юридическая помощь РФ. Тел.: +7 913 131 02 02▪️MAX 24/7

 Рейтинг публикации:
«








Уважаемый Иван Викторович, давно ждал Вашу статью. Вы все обещали опубликовать историю про банк, но предположу, как у нас всех, времени не было.
На рынке автокредитов, банк агрессивно привлекает клиентов к своему продукту. Первоначально, заявляя от 0,1 процента, до 9. А при нарушении условий, выставляя повышенный процент.
Всегда всем говорю, что действия банков не основано на законе, и в суде можно оспорить процент. Но, к сожалению, наши доверители, после консультации решают обращаться в суд без адвоката, т.к. гонорар адвоката слишком высокий. Обычно после проигранного суда приходят и просят помочь.
И спрашивается, почему сразу нельзя было сделать «всё» правильно…